إذا كانت سيارتك مؤمّنة بالتأمين الشامل للمركبات في الكويت، فالقرار الجديد يخصك مباشرة. أصدرت وحدة تنظيم التأمين القرار رقم 53 لسنة 2026، ويمنع شركات التأمين من إعادة تقدير قيمة السيارة بعد إصدار الوثيقة أو بعد الحادث إذا كان ذلك سيخفض مبلغ التأمين أو التعويض. كما يُلزم الشركات باعتماد القيمة المثبتة في الوثيقة والمتفق عليها عند الإصدار.
نُشر القرار خلال الأيام الماضية، وهو موجّه إلى شركات التأمين لتعديل نماذج الوثائق وشروطها وإجراءات المطالبات بما يتوافق معه. بحسب الصيغة المنشورة، صدر القرار عن رئيس اللجنة العليا للوحدة محمد سليمان العتيبي بتاريخ 9 نوفمبر 2026، وبُني على اجتماع اللجنة العليا رقم 6 لسنة 2026 المنعقد في 3 نوفمبر 2026. يمكنك الاطلاع على الصيغة كما نشرها مسفر عايض للمحاماة، وعلى تغطية الأنباء الكويتية التي وصفته بأنه يلزم الشركات بتوضيح شروط الإصلاح والتعويض. كما تناولته MSN بوصفه ضوابط جديدة لوثائق الشامل.
ولا يأتي القرار في فراغ. فقد شرحنا سابقًا التأمين الإجباري للمركبات في الكويت: وقف الورقي ونظام بيمة. أما المرحلة التجريبية لنظام «بيمة» المحدّث فتمتد من 25 أكتوبر حتى 31 ديسمبر 2026، مع حظر قبول المدفوعات النقدية لوثائق التأمين الإلزامي، بحسب المصري في الخليج وشوف نيوز. هنا نركّز على سؤال مختلف: ماذا تحصل عليه فعلًا عند الحادث، وكيف تحمي قيمة وثيقتك من البداية؟
قواعد التأمين الشامل للمركبات في الكويت بعد القرار 53
يمكن تلخيص أهم ما يغيّره القرار في أربعة بنود:
- لا تخفيض بإعادة التقييم: لا يجوز إعادة تقدير قيمة السيارة بعد الإصدار أو بعد الحادث إذا كان ذلك سيخفض مبلغ التأمين أو التعويض.
- لا رسوم غير متفق عليها: يحظر القرار فرض رسوم أو مبالغ تحمّل لم يُتفق عليها مسبقًا.
- الغموض لصالحك: إذا كان الغموض في نص الوثيقة سببه صياغتها أو طريقة عرضها، يُفسَّر لمصلحة المؤمَّن له.
- صلاحيات للرقابة: تستطيع وحدة تنظيم التأمين أن تُلزم الشركة المخالفة بتعديل نموذج الوثيقة، أو وقف استخدامه، أو رد المبالغ المحصلة دون وجه حق.
يقدّم القرار نفسه بوصفه حماية أكبر لأصحاب المركبات عند وقوع الحوادث، كما ورد في تغطية حلال خليج. لكن الحماية الفعلية تعتمد على ما تكتبه الوثيقة، وعلى ما يُوثَّق قبل التوقيع، وهذا ما تتناوله الأقسام التالية.
كيف تُحدَّد قيمة السيارة عند إصدار الوثيقة
ينص القرار على أن تحدد الشركة القيمة العادلة للسيارة عند الإصدار بوسيلة موثقة، ويُحتسب القسط على أساسها. لذلك تصبح القيمة المكتوبة داخل الوثيقة هي المرجع عند أي خلاف لاحق، والاتفاق الشفهي لا يكفي.
- اطلب أن تُكتب القيمة المتفق عليها للسيارة داخل الوثيقة نفسها، واقرأها قبل التوقيع.
- احتفظ بفاتورة الشراء أو عرض الأسعار المعتمد، فهي دليلك إن اختلفت الأرقام لاحقًا.
- اسأل عن الوسيلة التي حُددت بها القيمة العادلة، فالقرار يشترط أن تكون موثقة.
- تأكد أن القسط محسوب على القيمة المكتوبة نفسها، لأن القسط يُحتسب على أساسها.
إذا رفضت الشركة كتابة القيمة، فهذه مسألة تستحق أن تُطرح كتابيًا قبل الدفع، لا بعده.
معاينة السيارة وتوثيق حالتها قبل الإصدار
يلزم القرار الشركة بمعاينة السيارة فعليًا وتصويرها وتوثيق حالتها في تقرير مكتوب ومؤرخ قبل الإصدار. وتُسلَّم نسخة من التقرير للمؤمَّن له، وتحصل الشركة على توقيعه أو إقراره الإلكتروني.
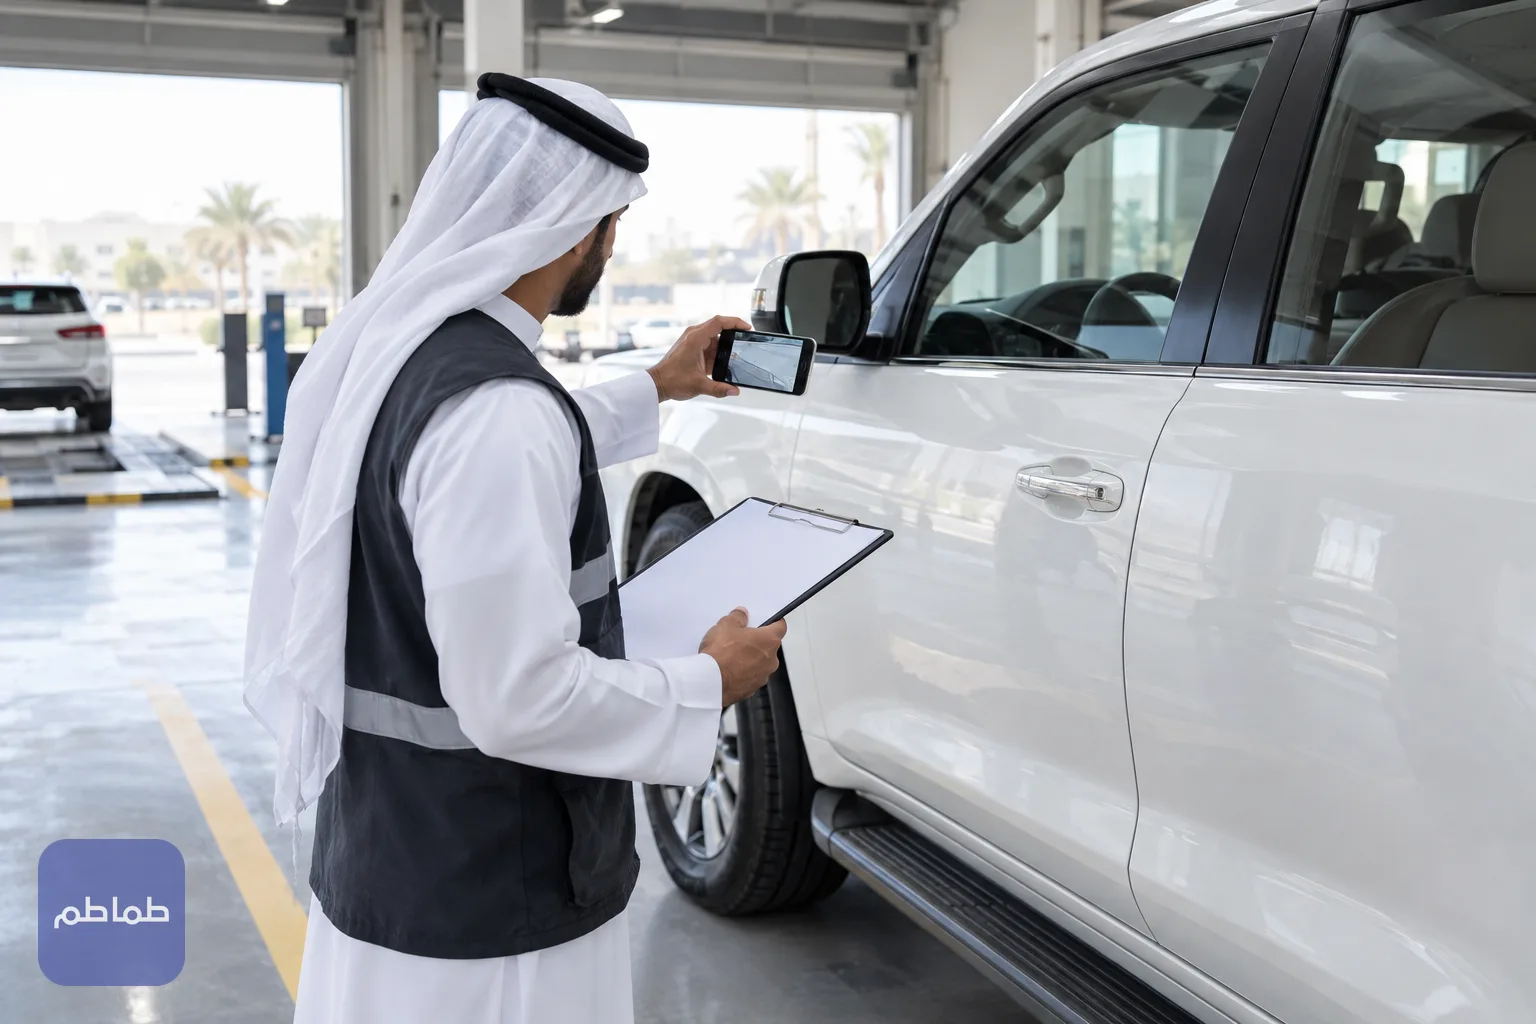
أهمية هذه الخطوة أن التقرير يصبح مرجعًا لاحقًا. فلا يجوز للشركة أن تحتج بالأضرار المثبتة فيه لرفض مطالبة لاحقة أو لتخفيض التعويض، ما لم تُستثنَ هذه الأضرار صراحة في الوثيقة.
ما تتحقق منه قبل التوقيع
- تأكد أن المعاينة تمت فعليًا للسيارة نفسها.
- احصل على نسخة من التقرير المؤرخ، وتأكد أنه موقّع منك أو مُقرّ به إلكترونيًا.
- صوّر السيارة من الخارج والداخل بنفسك قبل المعاينة وبعدها، واحتفظ بالصور مع التقرير.
- اقرأ قسم الاستثناءات في الوثيقة، فهو المكان الذي تُستثنى فيه الأضرار صراحةً إن وُجدت.
وثيقة الأسطول: الحد الأدنى ثلاث مركبات
يجيز القرار إصدار وثيقة واحدة تشمل أسطولًا من المركبات، بشرط ألا يقل عدد المركبات المشمولة عن ثلاث. إذا كنت تملك سيارتين فقط، فهذه الصيغة لا تنطبق عليك وفق النص المنشور، فاسأل الشركة عن الخيارات المتاحة لك.
وإذا كانت وثيقتك تشمل أسطولًا، فراجع أن كل مركبة مدرجة فيها بقيمة مكتوبة وبتقرير معاينة مؤرخ.
عند وقوع حادث: ماذا تراجع أولًا
إذا وقع حادث، فابدأ بمراجعة الوثيقة قبل أي حديث عن الأرقام:
- تحقق من القيمة المثبتة في الوثيقة، فهي الأساس الذي يلتزم به القرار.
- اقرأ مبالغ التحمّل المكتوبة، وتأكد أنها مما اتفقتما عليه مسبقًا.
- إذا طلبت الشركة إعادة تقدير القيمة بعد الحادث لتخفيض التعويض، فاطلب ذلك كتابيًا واحتفظ بالرد.
- إذا فُرضت عليك رسوم لم تُتفق عليها، فالقرار يحظر ذلك، ويمكنك إبلاغ وحدة تنظيم التأمين بالوقائع.
لم تتوفر في المصادر التي اطلعنا عليها وسيلة رسمية مباشرة للتواصل مع وحدة تنظيم التأمين، ولا رقم هاتف موثّق لها، لذلك لن ننشر رقمًا هنا. تحقق من الموقع الرسمي للوحدة قبل الاتصال أو تقديم أي شكوى.
ما لم يتضح بعد: تاريخ السريان ورمز QR
أول ما يجب معرفته أن تاريخ بدء سريان القرار غير واضح في المصادر التي قرأناها. فأحدها يشير إلى نشره في الجريدة الرسمية دون تحديد تاريخ النشر، لذلك لا نعتمد على موعد سريان محدد قبل مراجعة نص الجريدة الرسمية «الكويت اليوم».
أما رمز الاستجابة السريعة (QR) فيمنع القرار إصدار الوثيقة دونه بعد مضي 90 يومًا من تاريخ النشر. لكن بما أن تاريخ النشر نفسه غير مؤكد في ما قرأناه، لا يمكن حساب هذا الموعد بدقة الآن. ويتيح الرمز، بعد تطبيق الشرط، التحقق من بيانات الوثيقة وحالتها، بحسب تقرير egykwt.
كذلك لا تحسم المصادر أثر القرار على الوثائق القائمة قبل نفاذه، ولا ما إذا كانت قواعد الإصدار تنطبق عند تجديد الوثيقة الحالية. وهذه النقطة هي الأهم لمن يجدد وثيقته في الأشهر المقبلة.
ما الذي تفعله خلال الأسابيع المقبلة
ابدأ بطلب نسخة محدّثة من نموذج الوثيقة من شركتك، واسأل تحديدًا عن بند القيمة المثبتة وبند الاستثناءات، فالقرار موجّه إلى الشركات لتعديل نماذجها بما يتوافق معه. واحتفظ بكل رد مكتوب، فهو أقوى ما تملكه إذا احتجت إلى الشكوى لاحقًا.
وإذا كنت تنوي شراء تأمين شامل جديد أو تجديد وثيقتك قبل وضوح تاريخ السريان، فاعتبر القواعد المذكورة في هذا المقال قائمة أسئلة عملية تطرحها على الشركة، لا مرجعًا قانونيًا نهائيًا. راجع نص القرار كاملًا قبل أن تبني عليه قرارًا مالياً.